📢 本記事はプロモーション(アフィリエイト広告)を含みます【PR】
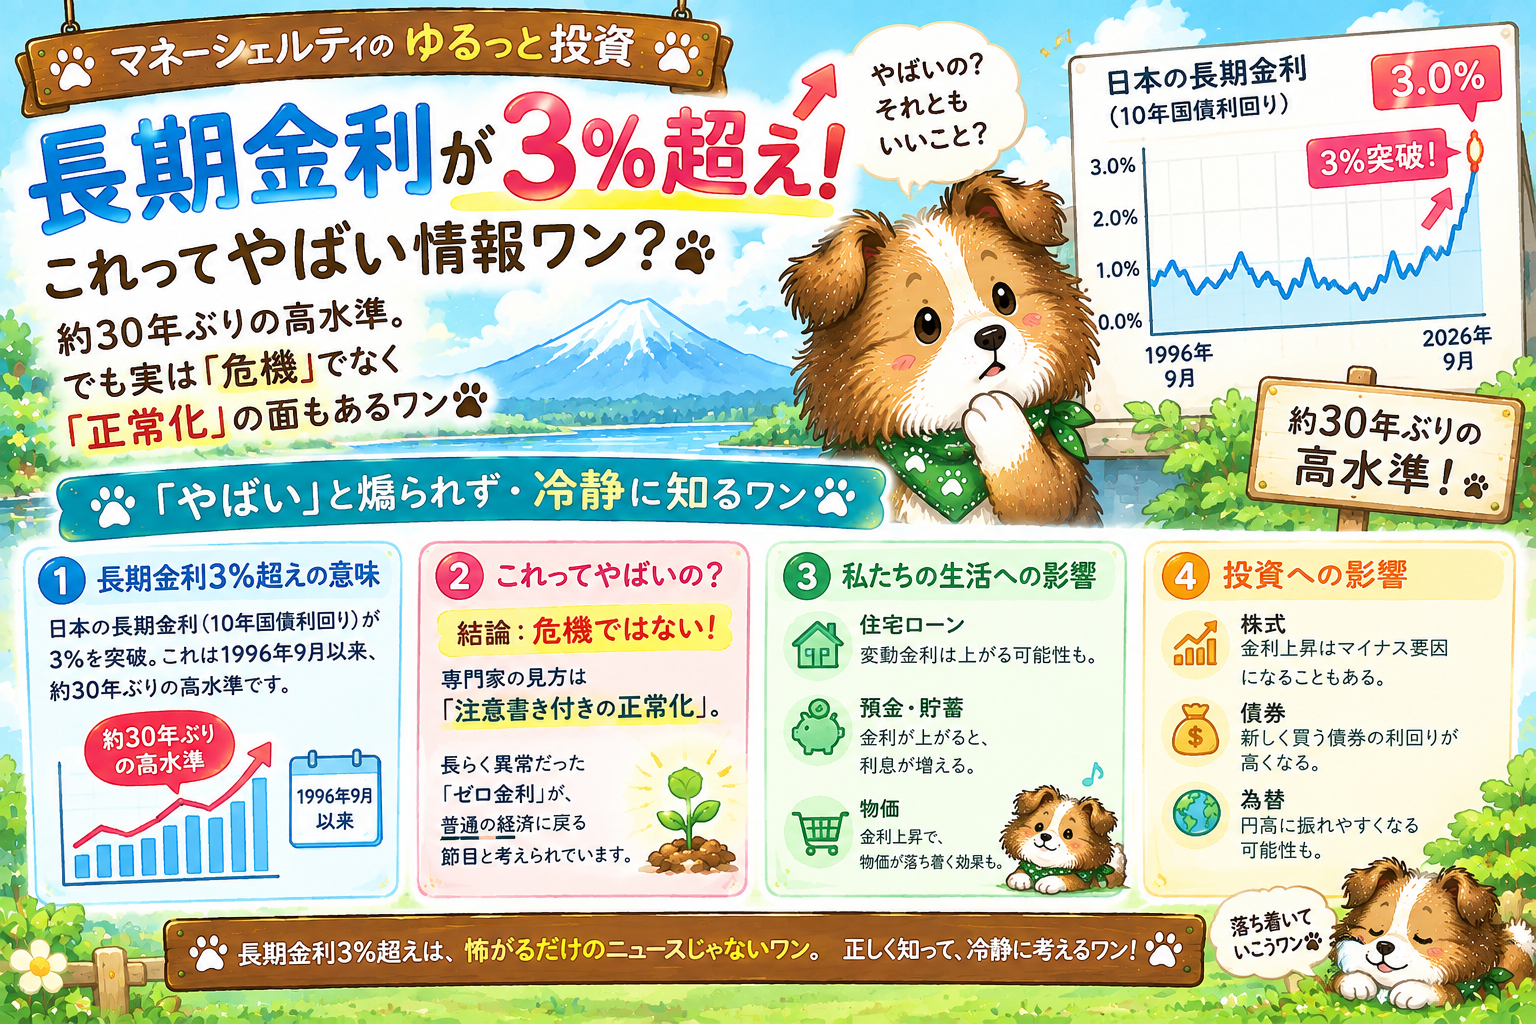
ニュースで・ちょっと驚く見出しが出たワン🐾📈 2026年9月、日本の長期金利(10年国債利回り)が3%を突破したワン。3%台は、1996年9月以来、約30年ぶりの高水準ワン😲
「長期金利が3%超え」——これって、やばい情報?と、不安になった人も多いワンね。
でも・結論から言うと・専門家の見方は「危機ではなく、”注意書き付きの正常化”」ワン。長らく異常だった”ゼロ金利”が、普通の経済に戻る節目、という捉え方なんだ。
今日は・長期金利3%超えの意味、それが”やばい”のか、私たちの生活・投資への影響を・シエルくんと冷静に整理するワン🐾📈
日本の長期金利が・3%を突破したワン🐾
🐾
シエルくん
長期金利が3%超えって・そもそも何ワン?🐾📈
🧑
KEN先生
まず「長期金利」って何か、から説明するワン🐾 ニュースで言う「長期金利」は、たいてい”新発10年国債利回り”のことだ。国が10年間お金を借りる時の金利で、”世の中のお金の値段”の基準になる、とても大事な数字なんだよ。この長期金利が、2026年9月1日に、3.0%を突破したワン。3%台をつけたのは、1996年9月以来、約30年ぶりなんだ😲 長い間、日本の金利は、ほぼゼロ(時にはマイナス)だったんだよ。それが、ここにきて、3%まで一気に上がってきたワン。なぜ上がったのか——理由は主に4つ。①日銀の追加利上げ観測(次の会合は9月17〜18日)。②財政不安(国債の大量発行・大型予算)。③インフレ・賃上げ(物価が上がり、超低金利を続ける理由が薄れた)。④円安(1ドル160円前後まで進み、それを抑えるため日銀が動くとの観測)ワン。
🐾
シエルくん
約30年ぶりって・やっぱりやばいんじゃないワン?😲
🧑
KEN先生
そう感じるよね🐾 でも、ここで大事なのが”捉え方”ワン。「約30年ぶりの高水準」と聞くと、たしかにドキッとするし・財政不安も背景にあるから、まったく心配ないわけじゃないんだ。でも、専門家の多くは「これは危機ではなく、”正常化”の面が大きい」と見ているワン。そもそも、長らく続いた”ゼロ金利”のほうが、世界的に見れば”異常”だったんだ。普通の経済では、金利はあるもの——物価が上がり、賃金も上がり、経済が動いていれば、金利もそれなりの水準になるのが自然なんだよ。だから「金利が3%になった」=「日本経済が、やっと”金利のある普通の状態”に戻ってきた」とも言えるワン。ある専門家は「注意書き付きの正常化」と表現しているんだ。次で、”やばいのか、正常化なのか”を、もう少し掘り下げるワン🐾📈
💡 長期金利が3%突破・約30年ぶりワン🐾📈
2026年9月1日・日本の長期金利(10年国債利回り)が3.0%を突破・1996年9月以来約30年ぶりの高水準ワン。主因は①日銀の利上げ観測②財政不安③インフレ・賃上げ④円安ワン。
専門家の見方は「危機ではなく”注意書き付きの正常化”」ワン。
長らく異常だったゼロ金利が・普通の経済に戻る節目ワン🐾
これって「やばい」ワン?🐾
🐾
シエルくん
結局・やばいの?やばくないの?どっちワン🐾
🧑
KEN先生
両面あるから、正直に話すワン🐾 まず【「やばい」と感じる面】——①約30年ぶりの高水準で、急な変化だ。②住宅ローン(特に固定金利)を、これから借りる人・借り換える人には、負担増の方向ワン。③財政不安(国の借金が多い中での金利上昇)も背景にあるんだ。だから、まったくノーリスクではないワン。次に【実は「正常化」の面】——①そもそもゼロ金利が異常で、金利があるのが普通の経済だ。②金利がある=経済が動いている、物価も賃金も上がっている、という健全な面もあるワン。③預金にも、ちゃんと利息がつくようになるんだ😊 だから、専門家は「危機ではなく、注意書き付きの正常化」と見ているワン。「やばい!日本が終わる!」みたいな極端な話ではないけど・「まったく無関係」でもなく、”影響は知っておくべき”——それが、バランスの取れた見方ワン。
🐾
シエルくん
「やばい」でも「無関係」でもなく・知っておくべきワンね🐾
🧑
KEN先生
そこが、大事な感覚ワン🐾 ニュースやSNSは、「長期金利3%!約30年ぶり!」と、”やばさ”を強調しがちなんだ。そのほうが、注目を集めるからね。でも、煽りに乗って慌てるのが、いちばん良くないワン。大事なのは、”何が起きたか”を正しく知って、”自分の生活や投資にどう影響するか”を、冷静に考えることなんだ。「やばい」という感情に流されず、”事実”を見るワン。金利が上がると、住宅ローン、預金、株、円……いろんなところに影響が波及するんだ。でも、それぞれ「どう影響するか」を知っていれば、慌てず備えられるワン。次で、その”生活・投資への影響”と、どう向き合うかを、まとめるワン🐾📈
金利3%時代・どう向き合うワン?🐾
🐾
シエルくん
私たちの生活には・どう影響するワン?🐾
🧑
KEN先生
4つの視点で、向き合い方を整理するワン🐾 ①住宅ローンは、自分の契約を確認——長期金利の上昇は、まず”固定金利”の住宅ローンに影響しやすい。これから借りる人・借り換える人は要チェックだ。変動金利は、また別の指標に連動するので、混同しないワン。まず、自分のローンが変動か固定かを確認するんだ。②預金金利のプラス面も活かす——金利上昇で、預金にも利息が戻ってくる。定期預金の見直しも一手ワン😊 ③株や投資は、慌てて動かない——金利上昇は、一般に株の逆風になることもある。でも、そこで慌てて売らず、一喜一憂せず、淡々とコツコツだ。④大きな判断は、専門家に相談——借り換えなどは、金利差を冷静に比較して、必要なら専門家にワン。
🐾
シエルくん
慌てず・自分の状況を確認して備えるワンね🐾✨
🧑
KEN先生
それが、いちばん賢い向き合い方ワン🐾 「長期金利3%!やばい!」という見出しに、心を振り回されないこと。大事なのは、事実を知って、自分にできる備えを、淡々とやることなんだ😊 投資に関しては、金利が上がろうが下がろうが、やることは変わらないワン。世界に分散して、コツコツ積み立てて、短期の動きに一喜一憂しない——これは、金利3%時代でも、まったく同じなんだ。ただし、最後に大事な注意ワン。①金利の先行きは、誰にも正確には分からないんだ。さらに上がることも、落ち着くこともありうるワン。②住宅ローンの借り換えなど、大きな判断は、必ず自分の契約を確認して、専門家に相談してね。③投資には元本割れの可能性があるワン。「やばい」と煽られず、冷静に影響を知って、淡々と備える——それが、金利のある時代を生きるコツワン🐾📈✨
⚠️ 長期金利3%のニュースで・気をつけたい点ワン🐾
大事なお金の話だから・
冷静に押さえたい点があるワン🐾📈
・「やばい」の煽りに乗らないワン——ニュースやSNSは”やばさ”を強調しがち・慌てず事実を見るワン。
・でも「無関係」でもないワン——危機ではないが、住宅ローン・預金・株等に影響は波及するワン。
・住宅ローンは変動と固定で違うワン——長期金利は固定に影響しやすい・変動は別の指標・混同しないワン。
・金利の先行きは不透明ワン——さらに上がることも落ち着くこともある・断定しないワン。
・大きな判断は専門家に相談ワン——借り換え等は契約を確認しFPや金融機関に相談ワン。
・投資は元本割れもワン——金利がどうあれ・生活防衛資金を確保して・淡々とコツコツワン。
「やばい」と煽られず・冷静に影響を知って・自分の状況で備えるワン🐾
長期金利3%超え・まとめワン🐾
2026年9月・日本の長期金利(10年国債利回り)が3%を突破・1996年以来約30年ぶりの高水準
主因は日銀の利上げ観測・財政不安・インフレ・円安・専門家は「危機でなく注意書き付きの正常化」
そもそもゼロ金利が異常・金利があるのが普通の経済・預金に利息が戻るプラス面も
向き合い方は①住宅ローンは自分の契約を確認②預金のプラス面も活かす③株は慌てない④大きな判断は専門家にワン🐾📈
「やばい」と煽られず冷静に・金利の先行きは不透明・投資は元本割れも・淡々とコツコツワン✨
金利がどうあれ淡々とコツコツワン——楽天証券NISA×オルカン
楽天証券でNISA×オルカン——
金利3%時代でも・やることは
変わらず淡々とコツコツワン🐾📈
金利が上がろうが下がろうが、世界に分散してコツコツ積み立てる基本は同じ。ニュースに振り回されず続けられるワン🐾
月100円から・世界に分散・手数料年0.05775%・NISA非課税で長期運用ワン✨
※金利上昇は株の逆風にもなりうる・元本割れの可能性あり・無理なくワン🐾
🏦 楽天証券でNISA口座を開設する(無料)
※アフィリエイトリンクです。投資にはリスクが伴い元本割れの可能性があります。詳細は公式サイトをご確認ワン🐾
ニュースに振り回されず自動でワン——楽天カードワン
楽天カード積立——
金利ニュースに動じず・自動で
淡々と積立を続けるワン🐾💳
カード積立なら、金利のニュースに一喜一憂せず自動で継続。「やばい」の煽りに流されず淡々と続けられるワン🐾
年会費永年無料・NISA積立0.5%ポイント——コツコツの相棒にワン✨
💳 楽天カードをチェックするワン(年会費永年無料)
※アフィリエイトリンクです。ポイント還元率・条件は公式サイトをご確認ワン🐾
物価高・金利高の家計を守るワン——楽天モバイル
楽天モバイル——
金利も物価も上がる今・固定費を
見直して家計を守るワン🐾
金利上昇でローン負担が気になる今こそ・スマホ代など固定費を見直して、家計に余裕を作るワン🐾
月4,722円節約→家計の余裕や積立の力にワン✨
📱 楽天モバイルをチェックするワン
※アフィリエイトリンクです。通信エリア・料金は公式サイトをご確認ワン🐾
🐾 今日の4行まとめワン
2026年9月1日、日本の長期金利(新発10年国債利回り)が3.0%を突破。1996年9月以来、約30年ぶりの高水準。長らくほぼゼロだった金利が一気に3%まで上がった。主因は①日銀の追加利上げ観測②財政不安③インフレ・賃上げ④円安(1ドル160円前後)ワン🐾📈
「これってやばい?」——専門家の見方は「危機ではなく、注意書き付きの正常化」。そもそもゼロ金利のほうが世界的には異常で、金利があるのが普通の経済。物価も賃金も上がり、預金に利息が戻るプラス面もある。「日本が終わる」的な極端な話ではないワン🐾
ただし「無関係」でもない。約30年ぶりの急な変化で、住宅ローン(特に固定)を借りる・借り換える人には負担増の方向。財政不安も背景にある。ニュースやSNSは”やばさ”を強調しがちだが、煽りに乗って慌てるのが最も良くないワン🐾
向き合い方は①住宅ローンは変動か固定か自分の契約を確認②預金金利のプラス面も活かす③株や投資は慌てず淡々とコツコツ④大きな判断は専門家に相談。金利の先行きは不透明・投資は元本割れも・「やばい」と煽られず冷静に備えるワン🐾✨
“
長期金利が3%超え・約30年ぶりの高水準ワン🐾📈
でも専門家の見方は「危機でなく”注意書き付きの正常化”」ワン。
そもそもゼロ金利が異常・金利があるのが普通の経済ワン。
「やばい」の煽りに乗らず・冷静に影響を知って備えるワン📈
投資は金利がどうあれ・淡々とコツコツが変わらぬ王道ワン✨
長期金利が3%超え・1996年以来約30年ぶりの高水準ワン🐾📈
専門家の見方は「危機でなく正常化」・ゼロ金利が異常で金利があるのが普通ワン✨
でも無関係でもない・住宅ローン(固定)や預金・株に影響が波及するワン🐾
「やばい」と煽られず・自分の契約を確認し・大きな判断は専門家に相談ワン✨
「やばい」と煽られず・冷静に——
影響を知って備え、投資は淡々とコツコツワン🐾📈✨
📈→🧐→😊✨
#マネーシェルティ#ゆるっと投資#長期金利#金利上昇#10年国債#金利のある世界#住宅ローン#日銀#新NISA#オルカン#家計管理#コツコツ投資
※本記事は情報提供・教育目的で作成したものであり、特定の金融商品の購入や、住宅ローンの借り換え等の特定の行動を推奨するものではありません。記事内の数値(2026年9月1日に日本の新発10年国債利回り〈長期金利〉が3.0%を突破し、1996年9月以来約30年ぶりの高水準となったこと、その後も3%台をつける場面があったこと、主因が日銀の追加利上げ観測・財政不安・インフレ・賃上げ・円安〈1ドル160円前後〉であること、次回の日銀金融政策決定会合が2026年9月17〜18日であること等)は、日本経済新聞・Bloomberg・各種報道の執筆時点の情報に基づく概要です。「危機ではなく正常化」との評価は一部の専門家の見解であり、金利上昇には財政・景気・為替等を通じたリスクも伴います。長期金利・各種金利は変動し、今後さらに上昇する可能性も、低下する可能性もあり、将来を予測・保証するものではありません。長期金利(10年国債利回り)は主に固定型の住宅ローン金利等に影響しやすく、変動型の住宅ローン金利は主に短期の政策金利に連動するため、両者は異なる動きをします。住宅ローンの借り換え・繰り上げ返済等の判断は、必ずご自身の契約内容をご確認のうえ、金融機関やファイナンシャルプランナー等の専門家にご相談ください。金利上昇は一般に株式市場の逆風となる場合がありますが、影響は一様ではありません。投資には元本割れ・為替変動リスクが伴います。全世界株式(オルカン)は数ある選択肢の一つであり、S&P500など他の対象もあります。生活防衛資金を確保し、無理のない範囲で行うことが推奨されます。投資判断はご自身の責任で行ってください。本記事のリンクにはアフィリエイトリンクが含まれます。各サービスの料金・条件は公式サイトをご確認ください。


コメント