📢 本記事はプロモーション(アフィリエイト広告)を含みます【PR】
NISAで投資を始めるとき・「オルカンとS&P500、どっちがいいの?」と、必ず悩むワンね🐾⚔️ 投資初心者の”永遠のテーマ”ワン。
どちらも大人気のインデックスファンドだけど・投資対象も、値動きの特徴も、けっこう違うワン。「名前は聞くけど、違いはよく分からない」という人も多いワンね。
今日は・オルカンとS&P500を、できるだけ公平に比べて、どっちが自分に合うかを・シエルくんと一緒に考えるワン🐾⚔️ 先に言っておくと、”どっちが正解”という話ではないワンよ😊
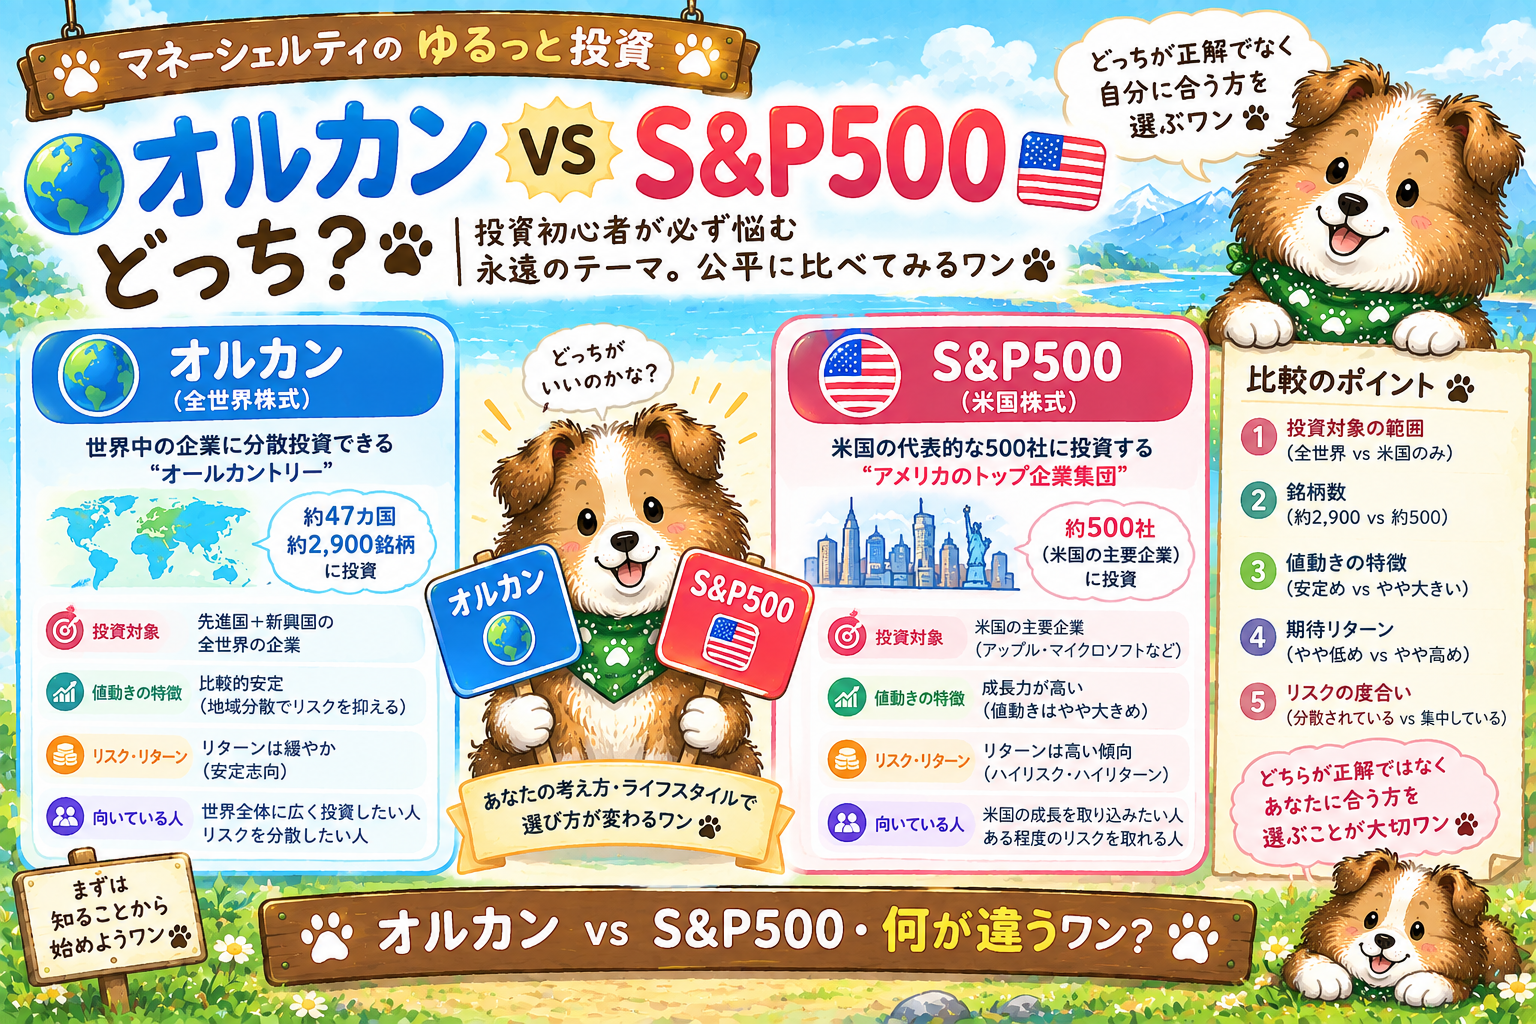
オルカン vs S&P500・何が違うワン?🐾
🐾
シエルくん
オルカンとS&P500・そもそも何が違うワン?🐾⚔️
🧑
KEN先生
最大の違いは「投資する範囲」ワン🐾 オルカン(全世界株式)は、日本・米国・欧州、そして新興国まで、世界中の数千銘柄に分散投資するんだ。これ1本で、世界経済まるごとに投資できるワン。一方・S&P500は、米国を代表する約500社に投資するんだ。アップル、マイクロソフト、エヌビディアなど、世界的な影響力を持つ米国企業に、集中して投資するワン。ただし、面白い事実があるワン。「全世界株式」というオルカンも、実は中身の約63%は米国株なんだ😲 米国企業が世界で大きいから、全世界に分散しても、自然と米国比率が高くなるワン。コストは、オルカンの信託報酬が年0.05775%、S&P500が年0.09372%程度——わずかにオルカンのほうが安いんだ。「全世界に分散」か「米国に集中」か——これが、いちばんの違いワン。
🐾
シエルくん
オルカンも実は米国が6割超えてるワンね😲
🧑
KEN先生
そこ、意外と知られてないポイントワン🐾 「全世界に均等に分散したい」と思ってオルカンを選んでも、実際には米国に約6割投資しているんだ。だから「オルカン=米国リスクを避けられる」わけではないワン。ただ、オルカンなら、残りの約4割は、欧州・日本・新興国などに分散されているから・「米国以外にも、いちおう分散が効いている」のは確かワン。S&P500は、100%米国——「米国経済の成長を、ダイレクトに受け取りたい」という、集中投資なんだ。どっちが良い・悪いではなく、”考え方の違い”ワン。次で、気になる「リターン(成績)」を、公平に比べてみようね🐾⚔️ これが、また面白い結果なんだ。
💡 「全世界に分散」か「米国に集中」かワン🐾⚔️
オルカンは・世界中の数千銘柄に分散(ただし米国比率 約63%)・信託報酬 年0.05775%ワン。S&P500は・米国の約500社に集中・信託報酬 年0.09372%程度ワン。
「全世界に分散」か「米国に集中」か——これが最大の違いワン。
オルカンも実は中身の約6割が米国株ワン🐾
リターン比較・勝者は入れ替わるワン🐾
🐾
シエルくん
結局・どっちのほうが儲かってるワン?🐾
🧑
KEN先生
ここが、いちばん面白いところワン🐾 過去5年・3年で見ると、S&P500がリードしているんだ。米国のハイテク株(GAFAMやエヌビディアなど)が、大きく成長を牽引したからワン。「米国一強」の時代だったんだ。ところが——直近1年、そして2026年に入ってからは、オルカンがS&P500を逆転しているんだよ😲 米国以外の市場(欧州や新興国など)が見直される流れが出てきて、全世界に分散するオルカンの強みが発揮されたワン。つまり、「過去5年の勝者(S&P500)」と「今の勝者(オルカン)」が、入れ替わりつつあるんだ。これが、すごく大事な事実ワン。「どっちが上か」は、時期によって、コロコロ入れ替わるんだよ。だから、「過去5年S&P500が勝ったから、これからもS&P500」とは、言い切れないワン。未来のことは、誰にも分からないんだ。
🐾
シエルくん
勝者が・時期によって入れ替わるワンね😲
🧑
KEN先生
そこが、選ぶうえで大事な視点ワン🐾 「今、どっちが強いか」で選ぶと、失敗しやすいんだ。強い時期を見て飛びついても、その後、勝者が入れ替わることがあるからね。大事なのは、「今どっちが強いか」でなく、「長く持ち続けられる方はどっちか」ワン。米国一強を信じられるならS&P500、世界全体の分散に安心を感じるならオルカン——自分が納得して、暴落が来ても持ち続けられる方を選ぶのが正解なんだ😊 ちなみに、面白いデータもあるワン。2000年にS&P500で積立を始めた人は、ITバブル崩壊とリーマンショックで、10年後も元本割れしていたんだ。でも、同じ時期にオルカンだった人は、新興国の成長が損失を一部吸収して、傷が浅かったワン。開始時期が悪いと、分散の効くオルカンが有利なケースもあるんだ。次で、”どっちが自分に合うか”を、まとめるワン🐾⚔️
どっちが・自分に合うワン?🐾
🧑
KEN先生
タイプ別に整理するワン🐾 ①オルカンが向く人——世界にまるごと分散して、「どの国が今後伸びるか」を悩みたくない人。米国以外の成長も取り込みたい人ワン。②S&P500が向く人——「米国の成長力を信じる」人。多少リスクを取っても、高いリターンを狙いたい人だ。③両方買うのもアリ——「選べないから両方」という人も多いワン。ただし注意——S&P500とオルカンを50:50で持っても、オルカンにも米国が6割入っているから、実質の米国比率は約80%になるんだ😲 「分散してるつもり」でも、実は米国に偏るから、そこは知っておくワン。④いちばん大事なこと——どっちも、良いファンド。「今どっちが強いか」でなく、”自分が納得して、長く持ち続けられる方”を選ぶのが正解ワン。
🐾
シエルくん
どっちも良いファンド・続けられる方を選ぶワンね🐾✨
🧑
KEN先生
それが、いちばんの結論ワン🐾 「オルカン vs S&P500」は、よく”対決”みたいに語られるけど、実は”どっちも優秀な選択肢”なんだ😊 世界に分散して安心を取るか、米国に集中して成長を狙うか——価値観の違いワン。大事なのは、選んだあと、暴落が来ても、コツコツ続けられることだ。途中でコロコロ乗り換えるのが、いちばん良くないワン。ただし、最後に大事な注意ワン。①過去のリターンは、将来を保証しないんだ。S&P500もオルカンも、元本割れの可能性があるワン。②「今の勝者」に飛びつくと、その後入れ替わることもある。③どちらも米国比率が高いので、米国が不調だと両方影響を受けるワン。自分が納得できる方を選んで、生活防衛資金を確保して、無理のない範囲で、淡々とコツコツ——それが、どっちを選んでも変わらない王道ワン🐾⚔️✨
⚠️ オルカン vs S&P500で・気をつけたい点ワン🐾
比較の話だから・
冷静に押さえたい点があるワン🐾⚔️
・「今の勝者」に飛びつかないワン——勝者は時期で入れ替わる・過去5年S&P500でも直近はオルカン逆転ワン。
・オルカンも米国比率が高いワン——約6割が米国株・「米国リスク回避」にはならないワン。
・両方買っても米国に偏るワン——50:50でも実質米国約8割・「分散したつもり」に注意ワン。
・過去のリターンは将来を保証しないワン——どちらも元本割れの可能性があるワン。
・コロコロ乗り換えないワン——選んだら長く持ち続ける・途中の乗り換えは非効率ワン。
・どっちも優秀な選択肢ワン——正解は人それぞれ・自分が納得して続けられる方をワン。
どっちも良いファンド・自分が納得して長く続けられる方でコツコツワン🐾
オルカン vs S&P500・まとめワン🐾
オルカン=全世界に分散(数千銘柄・米国比率約63%・信託報酬0.05775%)/S&P500=米国約500社に集中(0.09372%程度)
リターンは過去5年・3年はS&P500がリード(米国ハイテク牽引)・でも直近1年・2026年はオルカンが逆転
勝者は時期で入れ替わる・「今どっちが強いか」でなく「長く持ち続けられる方」を選ぶのが大事
オルカン=世界分散で悩みたくない人/S&P500=米国の成長を信じる人・両方買っても米国は約8割ワン🐾⚔️
どっちも優秀・過去は将来を保証しない・元本割れも・納得して続けられる方でコツコツワン✨
オルカンもS&P500も選べるワン——楽天証券NISA
楽天証券でNISA——
オルカンもS&P500も・自分に
合う方を選んでコツコツワン🐾⚔️
オルカンもS&P500も、どちらもNISAで買えるワン。世界分散か米国集中か、自分が納得して続けられる方を選べるワン🐾
月100円から・どちらも低コスト・NISA非課税で長期運用ワン✨
※どちらも元本割れの可能性あり・過去のリターンは将来を保証しない・無理なくワン🐾
🏦 楽天証券でNISA口座を開設する(無料)
※アフィリエイトリンクです。投資にはリスクが伴い元本割れの可能性があります。詳細は公式サイトをご確認ワン🐾
選んだ方を自動でコツコツワン——楽天カードワン
楽天カード積立——
オルカンでもS&P500でも・
選んだ方を自動でコツコツワン🐾💳
カード積立なら、選んだファンドを毎月自動で。コロコロ乗り換えず、淡々と続けられる仕組みにワン🐾
年会費永年無料・NISA積立0.5%ポイント——コツコツの相棒にワン✨
💳 楽天カードをチェックするワン(年会費永年無料)
※アフィリエイトリンクです。ポイント還元率・条件は公式サイトをご確認ワン🐾
積立の余力を固定費からワン——楽天モバイル
楽天モバイル——
固定費を見直して・積立の
余力を作るワン🐾
オルカンでもS&P500でも、続けるには余力が大事ワン。固定費を見直して、無理なく積み立てる原資を作るワン🐾
月4,722円節約→そのまま毎月の積立の力にワン✨
📱 楽天モバイルをチェックするワン
※アフィリエイトリンクです。通信エリア・料金は公式サイトをご確認ワン🐾
🐾 今日の4行まとめワン
オルカン(全世界株式)は日本・米国・欧州・新興国の数千銘柄に分散(ただし米国比率は約63%)、信託報酬 年0.05775%。S&P500は米国の代表約500社に集中、信託報酬 年0.09372%程度。「全世界に分散」か「米国に集中」かが最大の違いワン🐾⚔️
リターンは、過去5年・3年ではS&P500がリード(米国ハイテク株が牽引した米国一強時代)。ところが直近1年・2026年年初来ではオルカンが逆転(米国以外の市場が見直される流れ)。「過去5年の勝者」と「今の勝者」が入れ替わりつつあるワン🐾
タイプ別では、オルカン=世界分散で「どの国が伸びるか」を悩みたくない人向け、S&P500=米国の成長力を信じる人向け。両方買うのもアリだが、50:50でもオルカンに米国6割が入るため実質米国比率は約80%になる点に注意ワン🐾
いちばん大事なのは「今どっちが強いか」でなく「長く持ち続けられる方」を選ぶこと。どっちも優秀な選択肢で、コロコロ乗り換えるのが最も非効率。過去のリターンは将来を保証せず両方元本割れも。納得して続けられる方でコツコツワン🐾✨
“
オルカン vs S&P500・どっちも優秀な選択肢ワン🐾⚔️
全世界に分散か・米国に集中か・価値観の違いワン。
勝者は時期で入れ替わる・過去5年はS&P500・直近はオルカンワン。
「今どっちが強いか」でなく「長く続けられる方」を選ぶワン⚔️
納得して選んだら・コロコロ乗り換えず淡々とコツコツワン✨
オルカン vs S&P500・どっちも優秀・「全世界分散」か「米国集中」かの違いワン🐾⚔️
過去5年はS&P500・直近はオルカンが逆転・勝者は時期で入れ替わるワン✨
オルカンも米国6割・両方買っても実質米国8割になる点に注意ワン🐾
「今の勝者」でなく「長く続けられる方」を選び・乗り換えずコツコツワン✨
どっちが正解でなく——
自分が納得して続けられる方で、コツコツやるワン🐾⚔️✨
⚔️→🌍→😊✨
#マネーシェルティ#ゆるっと投資#オルカン#SP500#全世界株式#米国株#インデックス投資#どっち#新NISA#分散投資#投資初心者#コツコツ投資
※本記事は情報提供・教育目的で作成したものであり、特定の金融商品の購入を推奨するものではありません。記事内の数値(オルカン〈eMAXIS Slim 全世界株式〉が世界数千銘柄に分散し米国比率が約63%、信託報酬 年0.05775%であること、S&P500〈eMAXIS Slim 米国株式〉が米国約500社で構成され信託報酬 年0.09372%程度であること、過去5年・3年のリターンはS&P500が上回り直近1年・2026年年初来ではオルカンが上回っていること、S&P500とオルカンを50:50で保有した場合の実質米国比率が約80%程度になること等)は、三菱UFJアセットマネジメントの月次報告書・各種情報の執筆時点の概要です。構成比率・信託報酬・リターン等は変動し、記載の数値は特定時点のものです。リターンは算出期間・通貨・配当の有無等により異なります。過去のパフォーマンスは将来の運用成果を保証するものではなく、どちらのファンドも元本割れ・為替変動のリスクがあります。「どちらが優れているか」を断定するものではなく、投資対象・リスク・ご自身の考え方に応じて選択すべきものです。いずれも米国株の比率が高く、米国市場の動向の影響を大きく受ける点に留意が必要です。オルカン・S&P500は数ある選択肢の一部です。生活防衛資金を確保し、長期間使う予定のない余裕資金の範囲で、無理のない範囲で行うことが推奨されます。投資判断はご自身の責任で行ってください。本記事のリンクにはアフィリエイトリンクが含まれます。各サービスの料金・条件は公式サイトをご確認ください。


コメント