📢 本記事はプロモーション(アフィリエイト広告)を含みます【PR】
「NISAとiDeCo、どっちがいいの?」——これも、投資初心者がよく悩むテーマワン🐾💰 iDeCoは「節税で最強!」とよく言われるワンね。
でも・シエルくんの結論は・多くの人には、まずNISAがおすすめワン。iDeCoには、あまり語られない”盲点”があるからワン😲
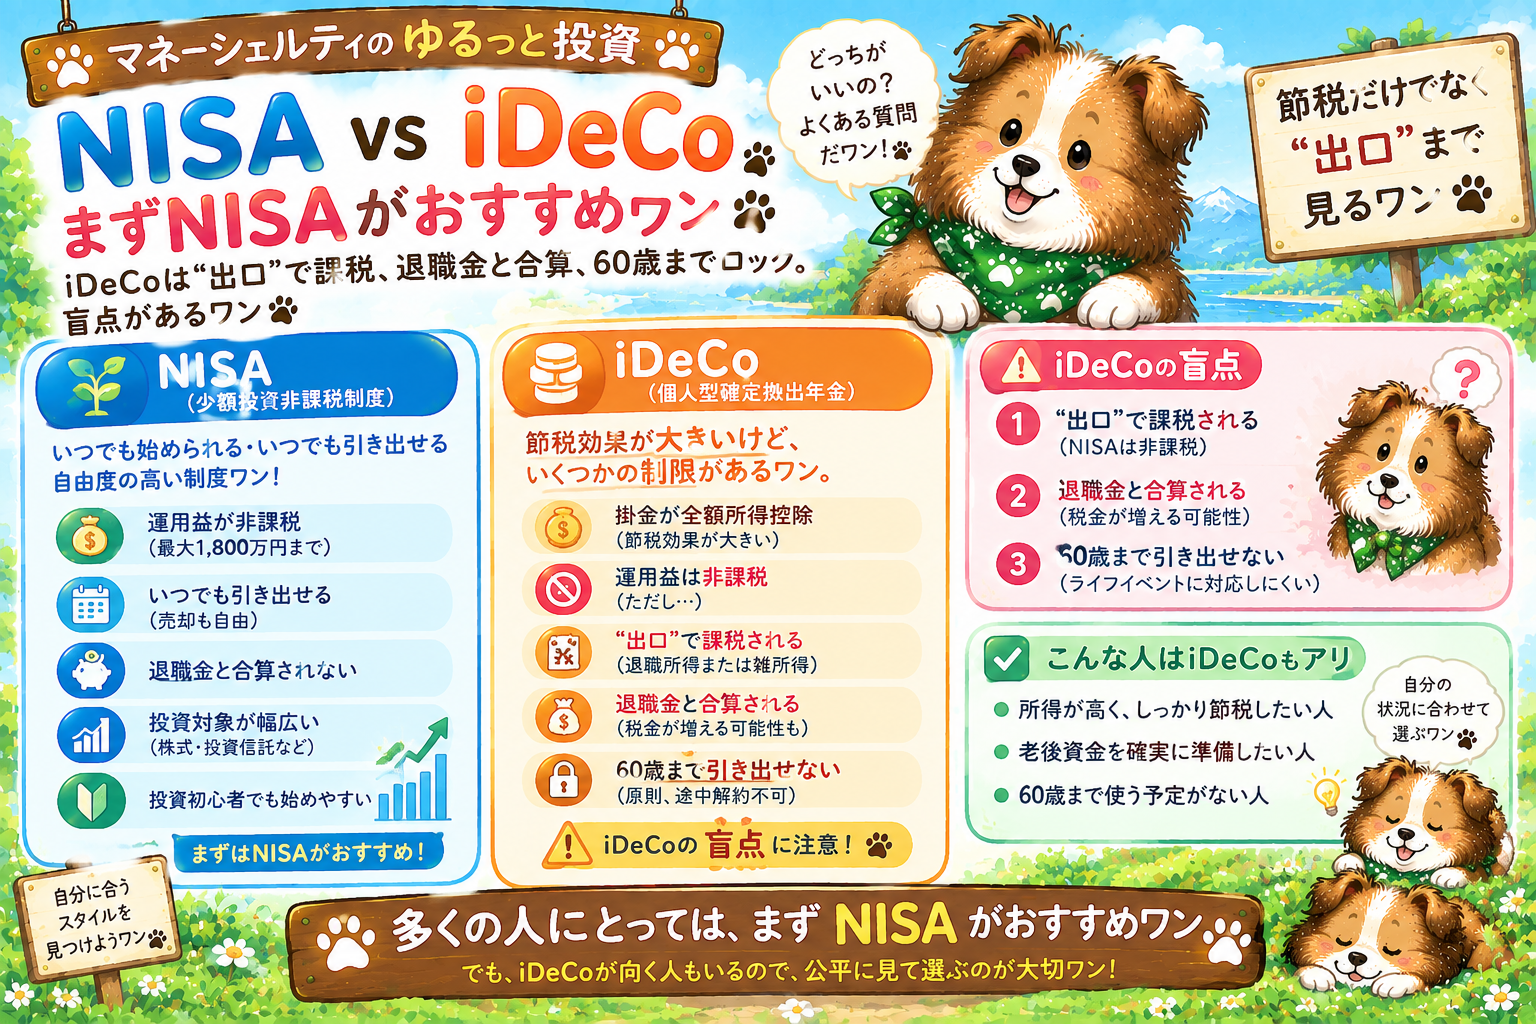
iDeCoは”入口”で節税できるけど、”出口”で課税される。しかも退職金と合算され、60歳まで引き出せないワン。
今日は・NISAとiDeCoの違い、iDeCoの盲点、そしてなぜ多くの人にNISAがおすすめなのかを・シエルくんと考えるワン🐾💰 もちろん、iDeCoが向く人もいるから、公平に見ていくワン😊
NISA vs iDeCo・何が違うワン?🐾
🐾
シエルくん
NISAとiDeCo・そもそも何が違うワン?🐾💰
🧑
KEN先生
どちらも「税制優遇制度」だけど、性格が大きく違うんだよ🐾 いちばん大きな違いは、”引き出しの自由度”だ。NISAは、いつでも引き出せる。iDeCoは、原則60歳まで引き出せないんだ😲 次に、”税金のかかり方”んだ。NISAは、運用益も非課税で、受け取る時(出口)も非課税だ。ところが、iDeCoは、”入口”(掛金)で所得控除という強力な節税がある一方、”出口”(受け取る時)には課税されるんだよ。ここが、意外と知られていないポイントんだ。iDeCoの節税は「3段階」(掛金・運用益・受取)と言われるけど、正確には”受取時は、控除はあるけど、課税対象になりうる”んだ。あと、iDeCoは口座管理の手数料もかかるんだ。NISAは手数料無料だ。目的も違って、NISAは幅広く使える(教育費など)けど、iDeCoは老後資金に限定んだ。
🐾
シエルくん
iDeCoは”出口”で課税されるワンね😲
🧑
KEN先生
そこが、いちばん大事なポイントんだよ🐾 iDeCoは「節税で最強!」とよく宣伝されるけど・それは主に”入口”(掛金の所得控除)の話なんだ。でも、投資は”入口”だけじゃなく”出口”(受け取る時)まで見ないと、本当の損得は分からないんだ。iDeCoは、受け取る時に「退職所得控除」や「公的年金等控除」で軽減はされるけど、控除を超えた分には課税されるんだ。特に、会社の退職金がある人は、要注意んだ😲 次で、その”iDeCoの盲点”を、3つに整理して、詳しく見てみようね🐾💰 特に、が気にしてた”退職金との合算”は、2026年に改正もあって、より大事になったんだ。
💡 iDeCoは”入口”節税・でも”出口”課税ワン🐾💰
NISAは・いつでも引き出せて、運用益も出口も非課税・手数料無料ワン。iDeCoは・入口(掛金)で強力な所得控除がある一方、出口(受取)で課税され、原則60歳まで引き出せず、口座管理手数料もかかるワン。
iDeCoの節税は主に”入口”の話・”出口”まで見るのが大事ワン。
iDeCoは老後資金限定・NISAは幅広く使えるワン🐾
意外と知らない・iDeCoの盲点ワン🐾
🐾
シエルくん
iDeCoの盲点って・具体的にどんなことワン?🐾
🧑
KEN先生
3つあるんだよ🐾 ①出口で課税される——入口(掛金)は節税できるけど、受け取る時に課税される(控除はある)んだ。「節税したつもりが、出口で取り戻される」こともあるんだ。②退職金と「合算して計算」される——ここが気にしてたところんだ。iDeCoを一時金(まとめて)で受け取ると、会社の退職金と合算して、「退職所得控除」を計算するんだ。退職金が多い人は、控除枠を退職金で使い切ってしまって、iDeCo分に課税されることがあるんだ😲 「iDeCoの節税、退職金があると薄まる」んだ。③60歳まで資金ロック——原則60歳まで引き出せない。教育費や住宅、急な出費が必要でも、使えないんだ。これが、いちばん現実的にキツい制約かもしれないんだ。しかも——2026年1月の改正で、退職金とiDeCoの受け取りを”ずらす”必要のある期間が、5年から10年に延びたんだ。「改悪」と言われることもあって、この合算の問題が、より起きやすくなったんだ。
🐾
シエルくん
退職金が多いと・iDeCoの節税が薄まるワンね😲
🧑
KEN先生
そうなんだよ🐾 だから「iDeCo=無条件で節税最強」ではないんだ。特に、会社員で退職金がしっかり出る人は、出口で”合算”されて、思ったほど得しないケースがあるんだ。そして、60歳まで引き出せない資金ロックは、子育て世代には特にキツいんだ。教育費、住宅、急な出費——人生には、60歳より前に、まとまったお金が必要な場面がたくさんあるからね😊 その点、NISAは、いつでも引き出せるんだ。出口も非課税で、合算の計算もいらない。シンプルで分かりやすいんだ。だから、多くの人——特に、自由度を大事にしたい人や、60歳より前にもお金を使う可能性がある現役世代には、まずNISAがおすすめんだ。次で、”じゃあ誰にどっちが向くか”を、公平にまとめるんだ🐾💰
多くの人には・まずNISAがおすすめワン🐾
🐾
シエルくん
結局・NISAとiDeCo・どっちがいいワン?🐾
🧑
KEN先生
多くの人には、まずNISAがおすすめなんだよ🐾 理由は3つ。①いつでも引き出せる——教育費や急な出費にも対応できて、人生の変化に柔軟だ。②出口も非課税でシンプル——受取時の課税や、退職金との合算の計算がいらない。悩まなくていいんだ。③手数料もかからない——口座管理料なしで、コストを抑えられるんだ。でも、ここが大事——iDeCoが向く人もいるんだよ😊 ④iDeCoが向く人——自営業やフリーランスで退職金がない人(出口の合算問題が起きにくい)、高所得で入口の節税メリットが大きい人、そして「60歳まで絶対に使わない」自信がある人だ。こういう人には、iDeCoの強力な節税が活きるんだ。つまり、”どっちが正解”でなく、”自分の状況しだい”なんだ。
🐾
シエルくん
iDeCoが向く人もいる・でも多くの人はNISAワンね🐾✨
🧑
KEN先生
そういうことんだよ🐾 「iDeCoは節税で最強」という言葉だけを見て飛びつくと、出口の課税や、60歳ロックで、後悔することもあるんだ。だから、”入口の節税”だけでなく、”出口”や”自由度”まで見て判断するのが大事なんだ。迷ったら、まず自由度の高いNISAから始める——これが、多くの人にとって、失敗の少ない選択んだよ😊 そして、NISAで慣れてきて、余裕があって、自分がiDeCoに向くタイプなら、追加で検討する——という順番がおすすめなんだ。ただし、最後に大事な注意んだ。①iDeCoも、人によっては非常に有利な制度だ。全否定しているわけじゃないんだ。②税金や控除の計算は複雑で、人によって損得が大きく変わるんだ。③大きな判断は、自分の退職金の見込みなどを確認して、必要なら専門家(FPや税理士)に相談してね。入口だけでなく出口まで見て、自分に合う方を選ぶ——それが、賢い制度の使い方んだよ🐾💰✨
⚠️ NISA・iDeCoで・気をつけたい点ワン🐾
大事なお金の話だから・
冷静に押さえたい点があるワン🐾💰
・iDeCoは全否定でないワン——自営業・高所得・退職金が少ない人には非常に有利なことも・向く人はいるワン。
・iDeCoは”入口”だけでなく”出口”まで見るワン——受取時に課税されうる・退職金との合算に注意ワン。
・2026年改正でこの合算のルールが変わったワン——退職金とずらす期間が5年→10年に・より複雑にワン。
・60歳まで引き出せないワン——教育費・住宅・急な出費に使えない・資金ロックを理解してワン。
・損得は人により大きく変わるワン——年収・退職金・職業で変わる・一律の正解はないワン。
・大きな判断は専門家に相談ワン——税金・控除の計算は複雑・FPや税理士に相談を・投資は元本割れもワン。
「節税最強」の言葉でなく・出口や自由度まで見て・自分に合う方を選ぶワン🐾
NISA vs iDeCo・まとめワン🐾
NISA=いつでも引き出せる・出口も非課税・手数料無料・幅広く使える/iDeCo=入口で強力な節税だが出口で課税
iDeCoの盲点=①出口で課税②退職金と合算され控除を使い切ると課税③60歳まで資金ロック(2026年改正でこの合算のルールが10年に)
多くの人(自由度重視・現役世代)にはまずNISA・ただし自営業/高所得/退職金少ない人はiDeCoが向くことも
「節税最強」の言葉だけで飛びつかず・入口だけでなく出口や自由度まで見るワン🐾💰
iDeCoも全否定でない・損得は人により変わる・大きな判断は専門家に相談・投資は元本割れもワン✨
まず自由度の高いNISAから始めるワン——楽天証券NISA×オルカン
楽天証券でNISA×オルカン——
いつでも引き出せて出口も非課税・
まずNISAから始めるワン🐾💰
NISAは、いつでも引き出せて出口も非課税、手数料も無料。合算の計算もいらず、多くの人が悩まず始められるワン🐾
月100円から・世界に分散・手数料年0.05775%・NISA非課税で長期運用ワン✨
※投資は元本割れの可能性あり・iDeCoが向く人もいる・無理のない範囲でワン🐾
🏦 楽天証券でNISA口座を開設する(無料)
※アフィリエイトリンクです。投資にはリスクが伴い元本割れの可能性があります。詳細は公式サイトをご確認ワン🐾
NISA積立を自動でコツコツワン——楽天カードワン
楽天カード積立——
自由度の高いNISAを・自動で
コツコツ続けるワン🐾💳
カード積立なら、NISAでの積立を毎月自動で。いつでも引き出せる安心感を持ちつつ、コツコツ続けられるワン🐾
年会費永年無料・NISA積立0.5%ポイント——コツコツの相棒にワン✨
💳 楽天カードをチェックするワン(年会費永年無料)
※アフィリエイトリンクです。ポイント還元率・条件は公式サイトをご確認ワン🐾
積立の余力を固定費からワン——楽天モバイル
楽天モバイル——
固定費を見直して・NISA積立の
余力を作るワン🐾
NISAでコツコツ続けるなら、まず固定費の見直しワン。スマホ代を下げて、無理なく積み立てる余力を作るワン🐾
月4,722円節約→そのまま毎月の積立の力にワン✨
📱 楽天モバイルをチェックするワン
※アフィリエイトリンクです。通信エリア・料金は公式サイトをご確認ワン🐾
🐾 今日の4行まとめワン
NISAとiDeCoはどちらも税制優遇制度だが性格が違う。NISAはいつでも引き出せて、運用益も出口(受取時)も非課税、手数料も無料、幅広く使える。iDeCoは入口(掛金)で強力な所得控除がある一方、出口で課税され、原則60歳まで引き出せず、口座管理手数料もかかるワン🐾💰
iDeCoの盲点は3つ。①出口で課税される(入口で節税しても受取時に取り戻されることも)②退職金と「合算して計算」される(一時金受取は退職金と合算して退職所得控除を計算し、退職金が多いと控除を使い切ってiDeCo分に課税)③60歳まで資金ロック。しかも2026年1月改正で受取時期をずらす期間が5年→10年に延び、より複雑にワン🐾
だから多くの人には、まずNISAがおすすめ。①いつでも引き出せて人生の変化に柔軟②出口も非課税でシンプル(合算計算不要)③手数料無料。特に自由度を重視する人や、60歳より前にもお金を使う可能性がある現役世代に向くワン🐾
ただしiDeCoが向く人もいる(自営業・退職金が少ない人、高所得で入口の節税が大きい人、60歳まで使わない自信がある人)。「節税最強」の言葉だけで飛びつかず、入口だけでなく出口や自由度まで見て判断。損得は人により大きく変わり、大きな判断は専門家に相談ワン🐾✨
“
NISA vs iDeCo・多くの人にはまずNISAがおすすめワン🐾💰
iDeCoは”入口”で節税・でも”出口”で課税されるワン。
退職金と合算され・控除を使い切ると課税・60歳までロックワン。
NISAはいつでも引き出せて・出口も非課税でシンプルワン💰
ただしiDeCoが向く人も・出口まで見て自分に合う方を選ぶワン✨
NISA vs iDeCo・多くの人にはまずNISAがおすすめワン🐾💰
iDeCoは入口で節税・でも出口で課税・退職金と合算され控除を使い切ると課税ワン✨
iDeCoは60歳まで資金ロック・NISAはいつでも引き出せて出口も非課税ワン🐾
ただしiDeCoが向く人も・「節税最強」でなく出口や自由度まで見て選ぶワン✨
入口だけでなく・出口まで見て——
自分に合う方を選んでコツコツやるワン🐾💰✨
💰→🚪→😊✨
#マネーシェルティ#ゆるっと投資#NISA#iDeCo#新NISA#出口課税#退職所得控除#老後資金#資産形成#オルカン#投資初心者#節税
※本記事は情報提供・教育目的で作成したものであり、特定の金融商品・制度の利用を推奨するものではありません。記事内のNISA・iDeCo(個人型確定拠出年金)に関する記述(NISAは引き出しが自由で運用益・受取が非課税・手数料無料であること、iDeCoは掛金が所得控除の対象となる一方、受取時に課税対象となり退職所得控除・公的年金等控除で軽減されること、一時金受取時に会社の退職金等と合算して退職所得控除を計算するため退職金が多い場合にiDeCo分に課税されうること、原則60歳まで引き出せないこと、口座管理手数料がかかること、2026年1月の改正で退職金とiDeCoの受取をずらす際に満額の退職所得控除を使うための期間が5年から10年に変更されたこと等)は、金融庁・厚生労働省・各金融機関等の執筆時点の情報に基づく概要です。制度は改正される可能性があり、税制の取扱いは個人の年収・退職金・加入区分・受取方法等により大きく異なります。本記事は「多くの人にはまずNISAが使いやすい」との一般的な考え方を示すものであり、iDeCoを否定するものではありません。自営業者・退職金が少ない方・高所得で入口の節税メリットが大きい方等にはiDeCoが有利な場合もあります。どちらを利用・優先すべきかは個別の状況により異なり、具体的な税額計算や制度選択にあたっては、ファイナンシャルプランナー・税理士等の専門家にご相談ください。投資には元本割れ・為替変動リスクが伴います。生活防衛資金を確保し、無理のない範囲で行うことが推奨されます。投資判断はご自身の責任で行ってください。本記事のリンクにはアフィリエイトリンクが含まれます。各サービスの料金・条件は公式サイトをご確認ください。


コメント