📢 本記事はプロモーション(アフィリエイト広告)を含みます【PR】
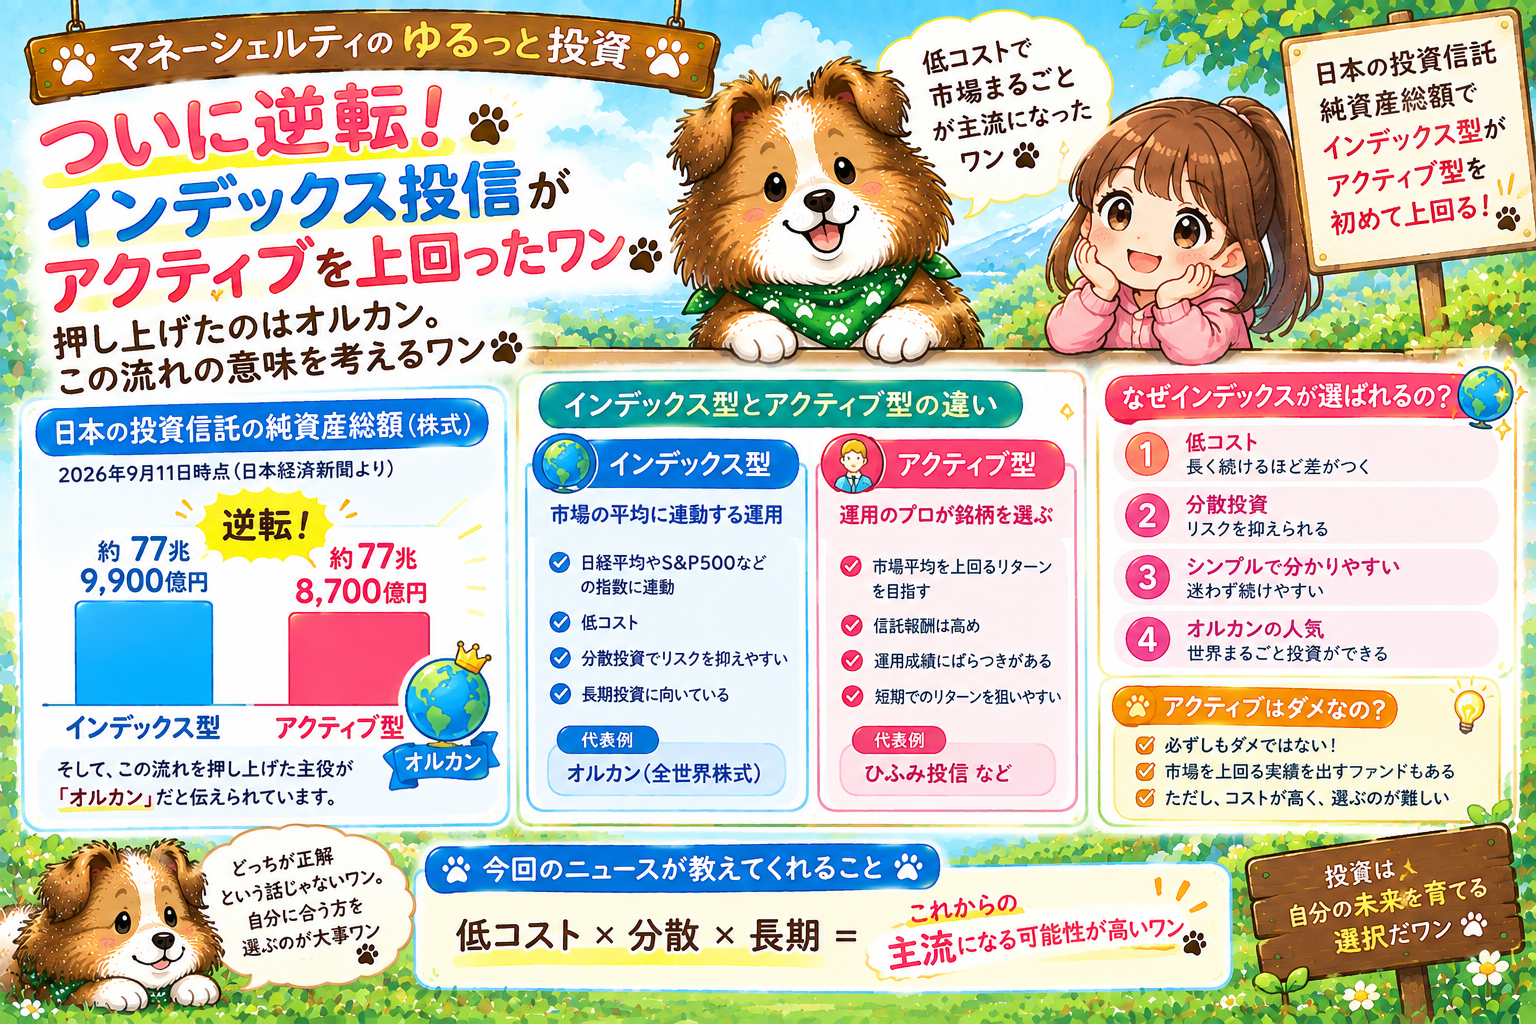
投資の世界で・ちょっとした”歴史的ニュース”があったワン🐾📊 株式に投資する日本の投資信託の純資産総額で、インデックス型がアクティブ型を初めて上回ったワン。
日本経済新聞の報道によると・2026年9月11日時点でインデックス型が約77兆9900億円、アクティブ型が約77兆8700億円。そして、その流れを押し上げた主役が「オルカン」だと伝えられているワン😲
「インデックスってなに?アクティブってなに?」「なんでインデックスが選ばれるの?」「じゃあアクティブはダメなの?」——今日はこの3つを、シエルくんと分かりやすく整理するワン🐾
ついにインデックス型が・逆転したワン🐾
🐾
シエルくん
インデックスとアクティブって・そもそも何が違うワン?🐾📊
🧑
KEN先生
ざっくり言うと”お任せの方法”の違いなんだ🐾 インデックス型は、日経平均やS&P500、全世界株式みたいな「指数」と同じ動きを目指す投資信託だよ。市場まるごとを買うイメージで、銘柄を選ぶ手間がかからない分、手数料が安いんだ。オルカンもこのタイプだね。アクティブ型は、プロが銘柄を選んで、指数を上回る成績を目指す投資信託なんだ。調べる人や分析の手間がかかるから、そのぶん手数料は高めになりやすいよ。今回のニュースは、国内外の株式に投資する日本の投信(ETFや、値動きを大きくするタイプなどは除く)の純資産で、インデックス型がアクティブ型を初めて上回った、という話なんだ。
🐾
シエルくん
差は約1,200億円・ほとんど同じくらいワンね😲
🧑
KEN先生
そう、数字だけ見ればほぼ互角なんだ🐾 でも大事なのは「初めて逆転した」という流れのほうだよ。昔の日本では、銀行や証券会社の窓口で、手数料の高いアクティブ型をすすめられて買うのが当たり前だったんだ。それが新NISAをきっかけに、自分で低コストのインデックス型を選んで、コツコツ積み立てる人が一気に増えた。その代表がオルカンで、報道でもオルカンがシェアを押し上げたと伝えられているんだよ。個人投資家の選び方が、はっきり変わってきた証拠と言えるね。
💡 株式投信で・インデックス型が初めて逆転ワン🐾📊
2026年9月11日時点でインデックス型 約77兆9900億円・アクティブ型 約77兆8700億円(日経報道・ETFとブルベア型を除く集計)ワン。
差はわずかでも「初めての逆転」・押し上げたのはオルカンワン。
新NISAで・自分で低コストを選ぶ人が増えた流れワン🐾
手数料の差は・30年でこんなに変わるワン🐾
🐾
シエルくん
なんでインデックスのほうが・選ばれるようになったワン?🐾
🧑
KEN先生
いちばん大きな理由は”手数料”なんだ🐾 投資信託は、持っている間ずっと毎年手数料(信託報酬)がかかるよね。オルカンは年0.05775%ほど。一方でアクティブ型は、年1%を超えるものも珍しくないんだ。「たった1%ちょっとの差でしょ?」と思うかもしれないけど、これが長い時間で効いてくる。たとえば100万円を30年、同じ年5%の成績で運用できたとしても、手数料が年0.05775%なら約425万円、年1.5%なら約281万円——差は約144万円にもなる計算なんだ(あくまでイメージだよ)。毎年ちょっとずつ引かれる手数料も、複利で大きな差になるんだよ。
🐾
シエルくん
同じ成績でも・手数料で144万円も違うワン😲 でもアクティブは成績がいいんじゃないワン?
🧑
KEN先生
いい質問だね🐾 アクティブ型は、手数料が高いぶん、指数を上回る成績を出せば元が取れるんだ。ただ、長い期間で見ると、指数を上回り続けるアクティブファンドは少数派、という調査結果が世界的に多いんだよ。しかも、どのファンドが今後勝ち続けるかを、前もって見つけるのが難しい。過去に成績が良かったファンドが、これからも良いとは限らないからね。「手数料は確実にかかる、でも成績で上回れるかは分からない」——だから、多くの人にとっては、低コストで市場まるごとのインデックス型が、選びやすい答えになってきたんだ。
インデックスとアクティブ・どう付き合うワン?🐾
🐾
シエルくん
じゃあ・アクティブ型は買っちゃダメワン?🐾
🧑
KEN先生
ダメ、とまでは言わないよ🐾 長い期間で指数を上回っているアクティブファンドも、実際に存在するんだ。小さな成長企業に投資するものや、下落に強い運用を目指すものなど、インデックスにはない役割を持つファンドもあるからね。それに、インデックスにも弱点はある。指数は時価総額の大きい順に比率が決まるから、どうしても人気の大企業や、今なら米国に偏りやすいんだ。大事なのは「なぜそのファンドを選ぶのか」を自分で説明できることだよ。「窓口ですすめられたから」「なんとなく良さそうだから」ではなく、手数料に見合う理由があるかを考えるんだ。
🐾
シエルくん
土台はインデックス・アクティブは理由があれば少し、ワンね🐾✨
🧑
KEN先生
その考え方がいちばんバランスがいいと思うよ🐾 資産づくりの”土台”は、低コストで分かりやすいインデックス型。オルカンのような全世界株式なら、1本で世界中に分散できるからね。そのうえで、どうしても応援したい分野や、理由をもって選んだアクティブ型を少しだけ加える——そんな付き合い方もありなんだ。ただし、どちらも投資なので元本割れの可能性はある。インデックス型も市場全体が下がれば一緒に下がるよ。今回の逆転は「低コストで市場まるごと、をコツコツ」が当たり前になった合図。流行りだからではなく、仕組みに納得して、長く続けていこう🐾📊
⚠️ このニュースで・気をつけたい点ワン🐾
流れが分かりやすい話だからこそ・
落ち着いて押さえたい点があるワン🐾📊
・アクティブ型が全部悪いわけではないワン——長く指数を上回るファンドや・インデックスにない役割のファンドもあるワン。
・インデックス型にも弱点があるワン——人気の大企業や米国に偏りやすい・市場全体が下がれば一緒に下がるワン。
・手数料の試算はイメージワン——同じ成績を前提にした計算・実際の成果はファンドや時期で変わるワン。
・「みんなが買っているから」で選ばないワン——人気と自分に合うかは別・仕組みに納得して選ぶワン。
・窓口ですすめられた商品は手数料を確認ワン——毎年かかる手数料と買う時の手数料をチェックワン。
・投資は元本割れもワン——生活防衛資金を確保して・無理のない範囲でコツコツワン。
土台は低コストのインデックス・理由があるときだけアクティブを少しワン🐾
インデックス逆転・まとめワン🐾
株式に投資する日本の投信で、インデックス型の純資産がアクティブ型を初めて上回った(2026年9月11日時点)
インデックス型 約77兆9900億円・アクティブ型 約77兆8700億円・押し上げたのはオルカン(日経報道)
理由は手数料の安さ・100万円30年なら手数料の差だけで約144万円変わる試算も(イメージ)
アクティブ型も全否定ではない・インデックスにも偏りの弱点・大事なのは選ぶ理由ワン🐾📊
土台はインデックス・理由があればアクティブを少し・どちらも元本割れはあるワン✨
低コストのインデックスを土台にワン——楽天証券NISA×オルカン
楽天証券でNISA×オルカン——
主流になったインデックス投資を・
低コストで始めるワン🐾📊
今回の逆転を押し上げたオルカン。手数料は年0.05775%ほどで、1本で世界中に分散できるワン。土台づくりにぴったりワン🐾
月100円から・世界に分散・NISA非課税で長期運用ワン✨
※投資は元本割れの可能性あり・無理のない範囲でワン🐾
🏦 楽天証券でNISA口座を開設する(無料)
※アフィリエイトリンクです。投資にはリスクが伴い元本割れの可能性があります。詳細は公式サイトをご確認ワン🐾
低コスト×自動でコツコツワン——楽天カード
楽天カード積立——
インデックス投信を・毎月自動で
コツコツ積み立てるワン🐾💳
手数料の安いインデックス型を、カード積立で毎月自動に。迷わず淡々と続けられる仕組みにワン🐾
年会費永年無料・NISA積立でポイントも貯まるワン✨
💳 楽天カードをチェックするワン(年会費永年無料)
※アフィリエイトリンクです。ポイント還元率・条件は公式サイトをご確認ワン🐾
手数料と同じく固定費も見直すワン——楽天モバイル
楽天モバイル——
投信の手数料と同じで・毎月の
固定費も小さな差が大きくなるワン🐾
毎年の手数料と同じで、毎月のスマホ代も積み重なると大きな差になるワン。浮いた分を積立にまわすワン🐾
月4,722円節約→そのまま毎月の積立の力にワン✨
📱 楽天モバイルをチェックするワン
※アフィリエイトリンクです。通信エリア・料金は公式サイトをご確認ワン🐾
🐾 今日の4行まとめワン
国内外の株式に投資する日本の投資信託の純資産総額で、インデックス型がアクティブ型を初めて上回った。日経報道によると2026年9月11日時点でインデックス型 約77兆9900億円・アクティブ型 約77兆8700億円で、押し上げたのはオルカンワン🐾📊
インデックス型は指数と同じ動きを目指す低コストの投信、アクティブ型はプロが銘柄を選んで指数超えを目指す投信。新NISAをきっかけに、自分で低コストのインデックス型を選んで積み立てる人が一気に増えたワン🐾
選ばれる最大の理由は手数料。100万円を30年、同じ年5%で運用しても、手数料年0.05775%なら約425万円、年1.5%なら約281万円と約144万円の差になる試算も(イメージ)。長期で指数を上回り続けるアクティブは少数派との調査が多いワン🐾
ただしアクティブ型も全否定ではなく、インデックス型にも人気の大企業や米国に偏る弱点がある。土台は低コストのインデックス、理由があればアクティブを少し。どちらも元本割れの可能性があり、無理なくコツコツワン🐾✨
“
ついにインデックス投信が・アクティブを上回ったワン🐾📊
押し上げたのは・みんなが積み立てているオルカンワン。
理由は手数料・小さな差が30年で大きな差になるワン。
でもアクティブも全否定ではない・選ぶ理由が大事ワン🌍
土台はインデックスで・長く淡々とコツコツワン✨
株式投信でインデックス型の純資産が・アクティブ型を初めて上回ったワン🐾📊
2026年9月11日時点でインデックス約77.99兆円・アクティブ約77.87兆円ワン✨
選ばれる理由は手数料・30年で約144万円の差がつく試算もワン🐾
アクティブも全否定ではない・土台はインデックスで理由があれば少しワン✨
低コストで市場まるごと——
それが当たり前になった今、長くコツコツワン🐾📊✨
📊→🌍→😊✨
#マネーシェルティ#ゆるっと投資#インデックス投資#アクティブファンド#投資信託#オルカン#純資産総額#信託報酬#新NISA#低コスト#投資初心者#コツコツ投資
※本記事は情報提供・教育目的で作成したものであり、特定の金融商品の購入を推奨するものではありません。記事内の数値(国内外の株式に投資する日本の投資信託の純資産総額で、2026年9月11日時点でインデックス型が約77兆9900億円、アクティブ型が約77兆8700億円となり、インデックス型が初めてアクティブ型を上回ったこと、集計はモーニングスター・ジャパンの協力によりETFおよびブルベア型を除いて行われたこと、オルカンがインデックス型のシェアを押し上げたこと等)は、日本経済新聞(2026年9月15日付)およびこれを引用した各種報道に基づく概要です。集計方法や対象の違いにより数値は異なる場合があります。手数料の比較試算(100万円を年5%で30年運用した場合に、信託報酬年0.05775%で約425万円、年1.5%で約281万円となる等)は、同一の運用成績を前提とした単純化したイメージであり、実際の運用成果を示すものではありません。アクティブファンドの成績は個別に大きく異なり、長期的にインデックスを上回るファンドも存在します。インデックスファンドも時価総額の大きい企業や特定の国・地域への偏りなどの特徴があり、市場全体の下落時には値下がりします。投資には元本割れ・為替変動リスクが伴います。全世界株式(オルカン)は数ある選択肢の一つであり、S&P500など他の対象もあります。生活防衛資金を確保し、長期間使う予定のない余裕資金の範囲で、無理のない範囲で行うことが推奨されます。投資判断はご自身の責任で行ってください。本記事のリンクにはアフィリエイトリンクが含まれます。各サービスの料金・条件は公式サイトをご確認ください。


コメント